
Een liquiditeitsprognose is een overzicht van de geldstromen die je de komende weken of maanden verwacht: wat er binnenkomt, wat er uitgaat en welk saldo je op je bankrekening overhoudt. Met een goede prognose zie je mogelijke tekorten aankomen voordat ze ontstaan, zodat je tijdig kunt bijsturen. In dit artikel lees je als financieel manager, controller of ondernemer wat een liquiditeitsprognose is, hoe je er een opstelt in vier stappen en waarom een spreadsheet tekortschiet zodra je organisatie groeit.
Wat is een liquiditeitsprognose?
Een liquiditeitsprognose is een vooruitblik op je liquide middelen. Je zet per week of per maand de verwachte inkomsten en uitgaven op een rij en berekent zo het verwachte banksaldo. Daarmee weet je of je onderneming genoeg geld heeft om alle betalingen te doen.
De prognose kijkt naar het moment waarop geld daadwerkelijk binnenkomt of de deur uit gaat, niet naar de factuurdatum. Een factuur van € 20.000 die je vandaag verstuurt, telt pas mee in de maand waarin je klant betaalt. Juist dat verschil maakt de liquiditeitsprognose zo waardevol.
Liquiditeitsprognose, liquiditeitsbegroting en exploitatiebegroting
De begrippen worden vaak door elkaar gebruikt. Een liquiditeitsbegroting is meestal een jaaroverzicht dat je opstelt als onderdeel van je financieel plan, bijvoorbeeld bij een financieringsaanvraag. Een liquiditeitsprognose werk je doorlopend bij op basis van je actuele financiële situatie.
| Liquiditeitsprognose | Liquiditeitsbegroting | Exploitatiebegroting | |
|---|---|---|---|
| Doel | Sturen op het banksaldo van de komende weken of maanden | Plannen of je in een bepaalde periode voldoende geld hebt | Bepalen of je winst maakt |
| Basis | Betalingen (geld in en uit) | Betalingen (geld in en uit) | Opbrengsten en kosten |
| Termijn | Doorlopend bijgewerkt, weken tot maanden vooruit | Meestal één jaar | Meestal één jaar |
| Btw | Inclusief btw | Inclusief btw | Exclusief btw |
Waarom is een liquiditeitsprognose belangrijk?
Een liquiditeitsprognose laat zien of je straks genoeg geld hebt, ook als je onderneming winstgevend is. Winst en liquiditeit zijn namelijk niet hetzelfde. Een bedrijf met een stijgende omzet en een volle orderportefeuille kan toch in de problemen komen als klanten laat betalen of als grote uitgaven en belastingen tegelijk vallen.
Met een actuele liquiditeitsprognose:
- signaleer je tekorten op tijd, zodat je maatregelen kunt nemen voordat de rekening rood staat;
- plan je investeringen op een moment dat er voldoende financiële ruimte is;
- regel je financiering tijdig, in plaats van onder tijdsdruk een lening aan te vragen;
- anticipeer je op schommelingen, zoals seizoensinvloeden die je kasstroom sterk beïnvloeden of een grote btw-afdracht;
- onderbouw je gesprekken met je bank, accountant of directie met cijfers in plaats van verwachtingen.
Liquiditeitsprognose opstellen in 4 stappen
Je stelt een liquiditeitsprognose op door vanuit je huidige saldo de verwachte geldstromen per periode op te tellen en af te trekken. Veel financieel adviseurs raden aan om voor de komende weken acht tot twaalf weken vooruit te kijken en per week te rekenen. Voor de langere termijn werk je per maand.
- Stap 1: Bepaal je beginsaldo en liquide middelen
Start met het actuele saldo op je bankrekening en eventuele kas. Dit is je uitgangspunt. Het saldo aan het einde van elke periode wordt het beginsaldo van de volgende.
- Stap 2: Breng je verwachte inkomsten in kaart
Noteer wanneer je geld verwacht van openstaande facturen, nieuwe orders, subsidies of een lening. Baseer je verwachtingen voor de omzet op getekende orders en het afgelopen boekjaar, niet op hoop. Houd rekening met de werkelijke betaaltermijnen van je klanten, niet met de afgesproken termijn.
- Stap 3: Zet al je uitgaven op een rij
Denk aan salarissen, inkoop bij leveranciers, huur, rente, aflossingen, geplande aanschaf van materieel en belastingen zoals de btw-afdracht. Neem ook uitgaven mee die maar een paar keer per jaar voorkomen, zoals een jaarlijkse verzekeringspremie.
- Stap 4: Bereken het saldo en reken scenario’s door
Trek de uitgaven af van het beginsaldo plus de inkomsten. Zo zie je per periode of je overschotten of tekorten hebt. Reken daarna een voorzichtig scenario door, bijvoorbeeld met een grote klant die zijn openstaande facturen een maand later betaalt. Zo kun je ook negatieve ontwikkelingen voorspellen voordat ze je verrassen.
Voorbeeld: inkomsten en uitgaven per maand
In dit fictieve voorbeeld is de onderneming over drie maanden winstgevend, maar ontstaat in februari toch een tekort door een btw-afdracht en lagere ontvangsten.
| Januari | Februari | Maart | |
|---|---|---|---|
| Beginsaldo | € 40.000 | € 38.000 | € -3.000 |
| Ontvangsten van klanten | € 85.000 | € 60.000 | € 95.000 |
| Salarissen | € 45.000 | € 45.000 | € 45.000 |
| Inkoop en leveranciers | € 32.000 | € 28.000 | € 32.000 |
| Huur | € 6.000 | € 6.000 | € 6.000 |
| Btw-afdracht | € 0 | € 18.000 | € 0 |
| Aflossing lening | € 4.000 | € 4.000 | € 4.000 |
| Saldo einde maand | € 38.000 | € -3.000 | € 5.000 |
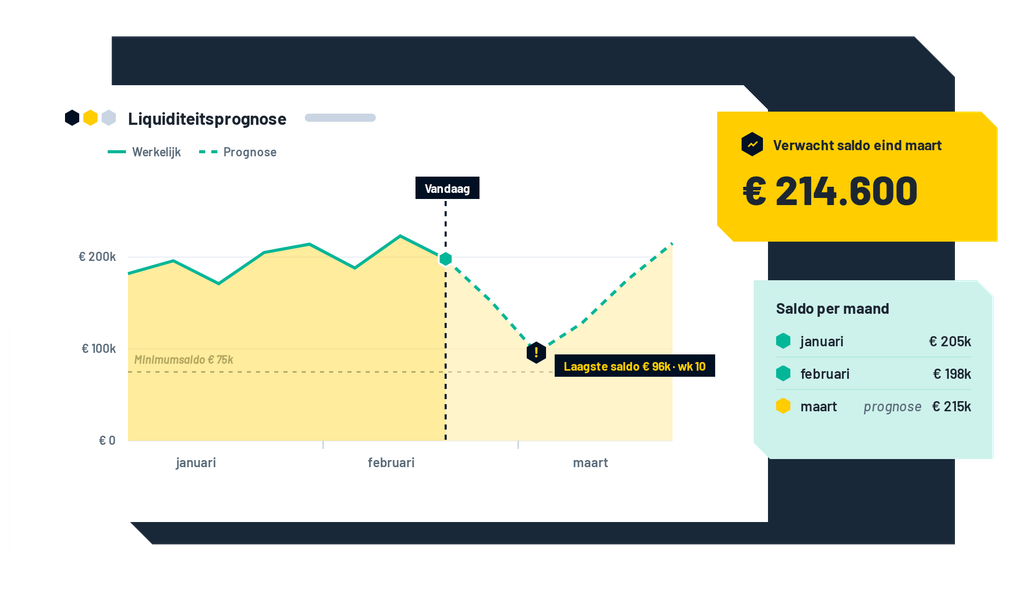
Met dit overzicht weet je in januari al dat je de volgende maand extra geld nodig hebt. Je kunt dan maatregelen nemen: een klant vragen om eerder te betalen, een leverancier om uitstel van betaling vragen of tijdelijk extra geld opnemen. Zet het verloop van je cash ook in een grafiek, dan zie je in één oogopslag waar het krap wordt.
Waarom Excel tekortschiet zodra je organisatie groeit
Een liquiditeitsprognose in Excel werkt prima zolang je onderneming overzichtelijk is. Zodra het aantal klanten, projecten en leveranciers groeit, wordt het bijhouden van de spreadsheet een taak op zich. De cijfers komen uit verschillende systemen, moeten handmatig worden overgenomen en zijn vaak al verouderd op het moment dat je ze bekijkt.
Liquiditeitsbegroting maken in Excel: waar let je op?
Kies je voor Excel, houd het dan eenvoudig en consequent:
- Gebruik één vast format met dezelfde rijen voor inkomsten en uitgaven, zodat je periodes kunt vergelijken.
- Werk met werkelijke betaaldata in plaats van factuurdata.
- Plan een vast moment per week om de begroting bij te werken met de nieuwste cijfers.
In de praktijk gaat het juist daar vaak mis. Een gemiste factuur, een verkeerde formule of een vergeten betaaltermijn geeft een vertekend beeld van je liquiditeit. En wie elke week een dagdeel nodig heeft om het overzicht bij te werken, rekent zelden extra scenario’s door.
Liquiditeitsprognose uit je ERP-systeem
Daarom is het logisch om je liquiditeitsprognose rechtstreeks uit je ERP-systeem te halen. In het ERP van AllSolutions bouwt de Finance Intelligence Agent Cashflow een doorlopende cashflowprognose op basis van je QX data. De agent combineert debiteuren, crediteuren, verkoop- en inkooporders, contracten, btw, lonen en financieringen in één overzicht.
Zo werk je altijd met actuele cijfers, ook als de financial er even niet is. De agent rekent scenario’s door per periode, klant, leverancier of orderstroom en signaleert krapte voordat die ontstaat. Investeringsvragen stel je in gewone taal. Daarnaast adviseert de agent maatregelen, zoals ontvangsten versnellen, betalingen spreiden of financieringsruimte benutten. De beslissing blijft altijd bij jou.
Conclusie: van onderbuikgevoel naar onderbouwde keuzes
Een liquiditeitsprognose geeft je inzicht in de geldstromen van de komende weken en maanden. Je ziet tekorten aankomen, plant uitgaven op het juiste moment en regelt financiering voordat het knelt. Begin met vier stappen: beginsaldo, inkomsten, uitgaven en saldo. Werk het overzicht daarna structureel bij en reken scenario’s door. Groeit je organisatie, dan helpt een geïntegreerd ERP-systeem om je liquiditeitsprognose actueel te houden zonder handwerk.
Veelgestelde vragen over liquiditeitsprognose
Je kunt een liquiditeitsprognose opstellen in vier stappen. Bepaal je beginsaldo, breng de verwachte inkomsten in kaart, zet alle uitgaven op een rij en bereken per periode het eindsaldo. Gebruik de werkelijke betaaltermijnen van klanten en leveranciers en werk de liquiditeitsprognose regelmatig bij.
Een liquiditeitsbegroting en een liquiditeitsprognose stel je op inclusief btw. Je ontvangt en betaalt namelijk de bedragen inclusief btw. De btw die je afdraagt aan de Belastingdienst neem je op als aparte uitgave in de maand waarin je betaalt.
Winst is het verschil tussen opbrengsten en kosten over een periode. Cashflow is het geld dat daadwerkelijk binnenkomt en uitgaat. Een onderneming kan winstgevend zijn en toch een liquiditeitstekort hebben, bijvoorbeeld als klanten laat betalen of als een investering in één keer wordt betaald.
Voor sturing op korte termijn is een liquiditeitsprognose van acht tot twaalf weken, per week uitgewerkt, vaak voldoende. Voor investeringen en financiering kijk je verder vooruit, meestal twaalf maanden per maand. Combineer beide voor een compleet beeld van je liquiditeit.
